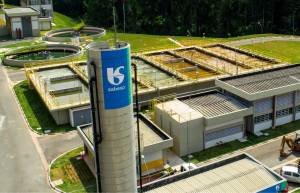

A XP Investimentos avalia que a possível privatização da AySA, companhia de água e esgoto de Buenos Aires, representa uma oportunidade “oculta” relevante para a Sabesp (SBSP3). A casa destaca que o ativo argentino pode gerar criação de valor expressiva caso a companhia paulista avance na disputa pela concessão.
 Quer transformar esses resultados em renda passiva? Acesse a Planilha Viva de Renda gratuitamente
Segundo as estimativas, a AySA poderia valer cerca de US$ 1,8 bilhão. Considerando um desembolso de aproximadamente US$ 500 milhões pelos 90% atualmente controlados pelo governo argentino, o potencial de criação de valor poderia alcançar US$ 1,3 bilhão, o equivalente a cerca de 5% do valor de mercado da Sabesp.
A AySA atende cerca de 15 milhões de habitantes em 27 municípios da região metropolitana de Buenos Aires, sendo considerada o maior ativo de saneamento disponível para privatização no mundo. A XP ressalta que a baixa cobertura de água e esgoto ainda oferece amplo espaço para expansão operacional, além de ganhos de eficiência e redução de custos normalmente associados a processos de privatização.
Leia mais:
- Confira o calendário de resultados do 1º trimestre de 2026 da Bolsa brasileira
- Temporada de balanços do 1T26 em destaque: veja ações e setores para ficar de olho
Após analisar os indicadores operacionais, demonstrações financeiras e o novo contrato regulatório da companhia argentina, a XP estima que a AySA negociaria a cerca de 1,1 vez o valor da base regulatória de ativos (EV/RAB). A casa também projeta um EBITDA de aproximadamente US$ 490 milhões para 2026, implicando múltiplo EV/EBITDA de cerca de 4,1 vezes.
De acordo com a imprensa local, Sabesp e Veolia aparecem como as principais candidatas ao ativo. A Sabesp já confirmou interesse na operação, mas condiciona qualquer transação a um retorno elevado desde o início e a garantias robustas para remessa de capital ao exterior durante toda a vigência da concessão.
Na visão da XP, a AySA pode se transformar em uma plataforma estratégica para consolidação do setor de saneamento argentino, ainda amplamente estatal, desde que o ambiente macroeconômico do país apresente maior estabilidade. A expectativa é de que o processo de privatização seja concluído até o fim do terceiro trimestre de 2026.
XP eleva preço-alvo de Sabesp
A XP também revisou suas projeções para a Sabesp, incorporando os resultados do primeiro trimestre de 2026, novas premissas macroeconômicas e a revisão tarifária concluída no fim de 2025. Com isso, elevou o preço-alvo da ação de R$ 31,50 para R$ 38,30 ao fim de 2026, mantendo recomendação de compra.
A revisão reflete principalmente a redução do custo de capital real (Ke) de 10% para 8,5%, diante da percepção de que a Sabesp tende a convergir gradualmente para níveis de valuation mais próximos aos de pares globais do setor.
A XP destaca ainda que a companhia reúne hoje uma combinação de crescimento orgânico e potencial expansão inorgânica, citando iniciativas como UniversalizaSP, possíveis movimentos envolvendo a Copasa (CSMG3) e a própria AySA.
The post Sabesp: como privatização na Argentina pode destravar valor bilionário para companhia appeared first on InfoMoney.